Alliance des États du Sahel : 7 727 milliards FCFA de titres publics toujours en circulation sur le marché de l’UMOA
Une empreinte financière régionale qui dépasse les frontières de l’AES
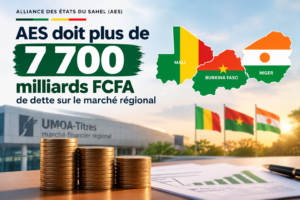
Les trois capitales de l’Alliance des États du Sahel — Bamako, Ouagadougou et Niamey — continuent de figurer parmi les principaux émetteurs de titres publics sur le marché financier de l’Union monétaire ouest-africaine. Au 31 juillet 2026, les encours cumulés de bons et obligations du Trésor émis par le Burkina Faso, le Mali et le Niger totalisaient 7 727,38 milliards de francs CFA, selon les données du marché régional.
Ce montant considérable alimente un débat de fond : comment concilier un discours politique axé sur l’autonomie financière avec une présence aussi massive sur un marché obligataire communautaire ?
Burkina Faso, Mali, Niger : trois profils d’endettement distincts
Le Burkina Faso, premier émetteur de l’Alliance
Avec 2 989,98 milliards FCFA d’encours au 31 juillet 2026, le Burkina Faso se positionne comme le plus gros émetteur de titres publics au sein de l’Alliance. Sa part représente environ 12,4 % de l’ensemble des encours des États membres de l’UMOA, estimés à 24 073,53 milliards FCFA à la même période.
La dynamique mensuelle reste soutenue : l’encours burkinabè a progressé de 2,46 % entre juin et juillet 2026. Sur le seul mois de mai 2026, Ouagadougou avait levé 99,50 milliards FCFA en obligations du Trésor tout en remboursant 72,04 milliards FCFA. Ce va-et-vient entre émissions et remboursements traduit une gestion active de la trésorerie de l’État, bien loin d’une rupture avec les mécanismes de financement régionaux.
Le Mali, entre émissions régulières et remboursements significatifs
Le Mali affichait un encours de 2 606,93 milliards FCFA au 31 juillet 2026, soit environ 10,8 % du total régional. Fin mai 2026, cet encours s’établissait déjà à 2 637,64 milliards FCFA, avec des émissions de 93,50 milliards FCFA et des remboursements de 110,07 milliards FCFA sur le mois.
Ces chiffres montrent que Bamako alterne emprunts et remboursements selon une logique classique de gestion de la dette souveraine. La question centrale n’est donc pas de savoir si le Mali emprunte, mais à quel rythme, à quel coût et pour financer quelles priorités budgétaires.
Le Niger, une progression spectaculaire en un mois
Le Niger présentait un encours de 2 130,47 milliards FCFA au 31 juillet 2026, représentant environ 8,9 % du total de l’UMOA. Mais c’est l’évolution récente qui retient l’attention : entre avril et mai 2026, l’encours nigérien est passé de 1 732,05 milliards à 2 120,45 milliards FCFA, soit une augmentation de près de 388,4 milliards FCFA en seulement un mois.
Cette hausse résulte en partie d’opérations de reprofilage de la dette. En mai 2026, Niamey avait mobilisé 567,49 milliards FCFA, dont 519,51 milliards en obligations du Trésor et 47,97 milliards en bons. Dans le même temps, 191,31 milliards FCFA étaient remboursés. Quelques jours plus tôt, une opération portant sur 446,386 milliards FCFA de titres, dont environ 59,710 milliards de titres à court terme rachetés, avait permis de dégager environ 327 milliards FCFA de ressources nettes.
7 727 Milliards FCFA : ce que le chiffre révèle vraiment
L’addition des trois encours donne un total de 7 727,38 milliards FCFA. Rapporté à l’ensemble des États de l’UMOA, cela signifie que les trois pays de l’AES concentrent à eux seuls environ 32,1 % de la totalité des titres publics en circulation sur le marché régional.
Il convient toutefois de préciser une nuance essentielle : ces montants ne constituent pas une dette envers l’UEMOA en tant qu’institution. Ils représentent des titres détenus par des investisseurs — banques, fonds et institutions financières — qui ont souscrit aux émissions souveraines organisées via UMOA-Titres.
Le paradoxe d’une souveraineté financière proclamée
Depuis le retrait du Burkina Faso, du Mali et du Niger de la CEDEAO, le discours officiel met en avant la construction d’une trajectoire autonome. Pourtant, sur le plan financier, les trois États continuent de solliciter massivement le marché régional de l’UMOA, lequel repose en grande partie sur les banques et investisseurs de l’espace ouest-africain.
Une analyse publiée fin 2025 indiquait d’ailleurs une tendance à la prudence chez les investisseurs des autres pays de l’UEMOA : leur exposition à la dette des États de l’AES était passée de 3 174 milliards à 2 801 milliards FCFA entre le quatrième trimestre 2024 et le troisième trimestre 2025, soit une baisse de 373 milliards FCFA. Parallèlement, les détentions croisées de titres entre les trois pays de l’Alliance avaient reculé de 622 milliards FCFA, pour s’établir autour de 3 160 milliards FCFA.
Ce mouvement mérite une attention particulière : si les investisseurs régionaux deviennent plus réticents, le coût du financement pourrait augmenter et l’accès au marché devenir plus difficile.
Au-delà du montant : les véritables indicateurs de soutenabilité
Le niveau de l’encours, aussi impressionnant soit-il, ne suffit pas à évaluer la solidité financière d’un État. Plusieurs paramètres entrent en ligne de compte :
- les taux d’intérêt appliqués aux émissions ;
- les échéances de remboursement ;
- le volume annuel des remboursements ;
- la capacité de l’État à mobiliser des recettes fiscales ;
- la croissance économique ;
- la part du budget consacrée aux dépenses sécuritaires ;
- la faculté à refinancer les emprunts arrivant à échéance.
Un pays peut supporter un encours élevé s’il dispose de recettes solides et d’une croissance robuste. À l’inverse, une dette plus modeste peut devenir problématique si une grande partie des titres arrive simultanément à échéance ou si les taux d’intérêt grimpent brutalement.
Le cas nigérien : quand emprunter ne signifie pas nécessairement financer le développement
L’exemple du Niger illustre bien cette mécanique. En mai 2026, le pays a mobilisé 567,49 milliards FCFA tout en remboursant 191,31 milliards FCFA. Une autre opération de 446,386 milliards FCFA comprenait le rachat de titres arrivant à échéance.
Conséquence : une partie des ressources levées ne constitue pas de l’argent frais destiné à financer de nouveaux projets, mais sert à refinancer une dette existante. Ce mécanisme est courant sur les marchés obligataires, mais il mérite d’être souligné : annoncer la mobilisation de plusieurs centaines de milliards ne signifie pas que cette somme s’ajoute intégralement aux moyens disponibles pour le développement.
Déchiffrer les annonces de « milliards mobilisés »
Face à l’annonce d’une émission de 500 milliards FCFA, plusieurs questions s’imposent : quelle part est réellement nouvelle ? Combien sert à rembourser des titres antérieurs ? Quel est le taux d’intérêt ? Quelle est la durée ? Quelle sera la facture finale pour le contribuable ?
L’opération nigérienne de mai 2026 en offre une illustration éclairante : 446,386 milliards FCFA de montant brut traité, mais environ 327 milliards FCFA de ressources nettes effectivement dégagées. Cet écart n’est pas un simple détail comptable — il modifie en profondeur la lecture politique du chiffre annoncé.
Conclusion : la dette ne disparaît pas derrière le discours
Le débat autour de l’AES ne se résume pas à une opposition binaire entre souveraineté et dépendance. Les données du marché financier régional racontent une réalité plus nuancée.
Au 31 juillet 2026, le Burkina Faso, le Mali et le Niger cumulaient 7 727,38 milliards FCFA d’encours de titres publics sur le marché de l’UMOA. Il ne s’agit pas d’une dette contractée auprès de l’UEMOA en tant qu’organisation, mais d’engagements envers des investisseurs ayant acquis les titres émis par ces États.
Le constat demeure : les trois pays qui revendiquent une plus grande autonomie financière continuent de s’appuyer largement sur le financement obligataire régional pour couvrir leurs besoins budgétaires. La question n’est donc plus de savoir si l’AES emprunte, mais jusqu’où ces États pourront maintenir ce niveau d’endettement sans que le coût de cette souveraineté financière ne pèse trop lourdement sur leurs budgets futurs.